
Khi cân nhắc mua biệt thự khu Đông TP.HCM, phần lớn người mua thường bị thu hút bởi mức giá niêm yết trên bảng hàng hoặc các gói chiết khấu thanh toán sớm mà bỏ qua bài kiểm tra quan trọng nhất: sức chịu đựng của dòng tiền cá nhân qua từng giai đoạn giải ngân.
Với phân khúc bất động sản giá trị lớn, một lịch thanh toán tưởng chừng “nhẹ nhàng” trong 12–24 tháng đầu hoàn toàn có thể biến thành áp lực tài chính nặng nề khi bước vào giai đoạn nhận bàn giao, hoàn thiện nội thất và kết thúc thời gian hỗ trợ lãi suất.
Bài viết này cung cấp khung phân tích dòng tiền và pháp lý độc lập trước khi đặt bút ký hợp đồng mua biệt thự khu Đông TP.HCM. Nội dung hướng dẫn người mua tách bạch vốn tự có, tiến độ thanh toán theo quy định của Luật Kinh doanh bất động sản 2023, nghĩa vụ trả nợ gốc và lãi vay sau ưu đãi, cùng toàn bộ chi phí sở hữu biệt thự phát sinh ngoài giá bán.
Đồng thời, bài viết phân định rõ biệt thự đã hoàn thành với nhà ở hình thành trong tương lai để kiểm chứng giao dịch đúng quy định, thiết lập ba kịch bản biến động lãi suất – thu nhập nhằm đánh giá rủi ro, và sử dụng phân khu SOLA Villas tại The Global City làm hệ quy chiếu kiểm tra hồ sơ thực tế thay vì suy đoán giá bán hay lịch đóng tiền chưa được công bố chính thức.
Vì sao sức chịu đựng dòng tiền quan trọng hơn mức giá niêm yết?
Trong các giao dịch giá trị cao tại TP.HCM, con số in đậm trên phiếu tính giá chỉ phản ánh giá trị quyền sử dụng đất và phần xây dựng cơ bản tại thời điểm ký kết, chưa đại diện cho tổng số tiền thực tế rời khỏi tài khoản của người mua. Việc quyết định xuống tiền chỉ dựa trên so sánh đơn giá trên mỗi mét vuông giữa các dự án dễ dẫn đến tình trạng hụt thanh khoản cục bộ vào giữa chu kỳ thanh toán.
Để kiểm soát bài toán tài chính khi mua biệt thự khu Đông TP.HCM, người mua cần nắm vững năm nguyên tắc cốt lõi sau:
- Phân biệt giá niêm yết với tổng chi phí sở hữu biệt thự: Giá bán trên hợp đồng thường chưa bao gồm thuế giá trị gia tăng (đối với phần giá trị xây dựng), lệ phí trước bạ khi cấp giấy chứng nhận, kinh phí bảo trì (nếu thuộc khu đô thị có quản lý vận hành tập trung) và chi phí hoàn thiện từ nhà bàn giao thô sang tiêu chuẩn ở thực.
- Bóc tách đầy đủ các cấu phần dòng tiền ra: Dòng tiền thực chi bao gồm năm lớp: tiền đặt cọc ban đầu, các đợt thanh toán theo tiến độ xây dựng hoặc mốc thời gian, nghĩa vụ thuế và phí sang tên/cấp sổ, ngân sách thi công nội thất – cảnh quan sân vườn, và quỹ dự phòng thanh khoản tối thiểu.
- Định lượng nguồn thu nhập ròng của hộ gia đình: Khả năng trả nợ phải được tính trên dòng tiền thặng dư ổn định hằng tháng từ hoạt động kinh doanh hoặc thu nhập lương sau thuế, tuyệt đối không dựa vào kỳ vọng lợi nhuận ngắn hạn từ việc lướt sóng hay nguồn thu chưa chắc chắn.
- Tính trước rủi ro thanh khoản chậm khi cần cơ cấu tài sản: Biệt thự đô thị có quy mô vốn lớn nên tệp khách mua lại hẹp hơn đáng kể so với căn hộ trung tâm. Nếu dòng tiền đứt gãy giữa chừng, người mua khó có thể bán nhanh trong 1–2 tháng mà không phải chấp nhận chiết khấu sâu so với giá vốn.
- Xây dựng bảng tổng ngân sách trước khi chọn phương thức thanh toán: Việc lập bảng dự toán toàn diện giúp người mua biết chính xác tỷ lệ vốn tự có thực sự cần chuẩn bị, từ đó chọn lịch thanh toán chuẩn hay phương án vay ngân hàng phù hợp.
| Cấu phần ngân sách | Tỷ trọng tham chiếu trên giá HĐMB | Thời điểm phát sinh dòng tiền | Mức độ linh hoạt điều chỉnh | Ghi chú kiểm soát rủi ro |
| Tiền đặt cọc / thỏa thuận ban đầu | Tối đa 5% (nếu là nhà hình thành trong tương lai đủ điều kiện) | Trước hoặc tại thời điểm xác lập giao dịch | Thấp (ràng buộc phạt cọc) | Kiểm tra tư cách pháp nhân nhận tiền |
| Thanh toán theo tiến độ đến trước bàn giao | 30% – 70% (tùy loại hình sản phẩm và chủ đầu tư) | Chia làm nhiều đợt trong 12–36 tháng | Trung bình (theo điều khoản HĐMB) | Đối chiếu tiến độ thực tế tại công trường |
| Thanh toán nhận bàn giao & chờ cấp sổ | 25% – 30% còn lại (giữ lại 5% chờ sổ hồng) | Tại thời điểm thông báo bàn giao và cấp GCN | Thấp (trễ hạn chịu lãi phạt) | Chuẩn bị sẵn hạn mức giải ngân hoặc tiền mặt |
| Thuế, lệ phí trước bạ & phí quản lý năm đầu | Khoảng 0,5% – 2% giá trị tính thuế/phí | Khi nhận bàn giao và làm thủ tục cấp sổ | Không thể thương lượng | Tính riêng ngoài giá trị hợp đồng |
| Hoàn thiện nội thất & thiết bị ở thực | Khoảng 15% – 30% giá trị căn nhà | Sau khi nhận bàn giao phần thô | Cao (có thể phân kỳ hạng mục) | Dễ phát sinh vượt dự toán 20%–30% |
| Quỹ dự phòng thanh khoản an toàn | Tối thiểu 12 tháng gốc + lãi vay + sinh hoạt phí | Duy trì xuyên suốt thời gian có dư nợ | Bắt buộc giữ nguyên trạng | Không dùng quỹ này để đóng tiến độ nhà |
Nhu cầu ở thực, tích sản dài hạn và bài toán thanh khoản
Khái niệm và đối tượng áp dụng: Người mua biệt thự khu Đông TP.HCM thường chia thành hai nhóm mục tiêu chính: nhóm mua để ở thực (ưu tiên không gian sống, tiện ích giáo dục – y tế, thời gian nhận nhà và chi phí hoàn thiện) và nhóm tích sản dài hạn (ưu tiên vị trí quy hoạch hạ tầng, tính khan hiếm của quỹ đất thấp tầng và khả năng bảo toàn giá trị vốn qua chu kỳ 5–10 năm). Dù thuộc nhóm nào, cả hai đều chịu chi phối bởi quy luật thanh khoản đặc thù của phân khúc bất động sản giá trị cao.
Tình huống người mua thực tế: Một hộ gia đình doanh nhân tại TP.HCM sử dụng 25 tỷ đồng tiền mặt tích lũy và dự kiến vay thêm 25 tỷ đồng để mua một căn biệt thự bàn giao thô tại khu Đông. Gia đình dự tính sau 18 tháng sẽ bán một bất động sản khác để tất toán khoản vay. Tuy nhiên, khi thị trường giao dịch chậm lại, bất động sản cũ không bán được đúng kỳ vọng, trong khi căn biệt thự mới vừa đến hạn nhận bàn giao và hết thời gian ân hạn nợ gốc, khiến dòng tiền hằng tháng rơi vào trạng thái căng thẳng.
| Chứng cứ cần tìm kiếm | Nguồn cung cấp hồ sơ | Mục đích thẩm định thanh khoản & dòng tiền |
| Lịch sử giao dịch thứ cấp cùng phân khúc trong 12 tháng | Văn phòng công chứng, dữ liệu thị trường độc lập | Ước tính thời gian trung bình để chuyển nhượng thành công khi cần thu hồi vốn |
| Quy định chuyển nhượng hợp đồng mua bán (HĐMB) | Dự thảo HĐMB của chủ đầu tư | Xác định điều kiện, phí chuyển nhượng và thời điểm được phép sang tên trước khi có sổ |
| Bảng biểu phí quản lý vận hành và dịch vụ tiện ích | Bản nội quy khu đô thị / phụ lục HĐMB | Tính toán chi phí cố định hằng tháng ngay cả khi chưa dọn về ở hoặc chưa cho thuê được |
| Tiêu chuẩn bàn giao chi tiết (thô, hoàn thiện mặt ngoài hay hoàn thiện cơ bản) | Phụ lục thông số kỹ thuật đính kèm HĐMB | Dự toán chính xác ngân sách hoàn thiện nội thất trước khi đưa vào sử dụng |
Hệ quả tài chính và pháp lý: Nếu đánh giá sai tốc độ thanh khoản của tài sản hiện hữu hoặc tài sản mới mua, người mua đối mặt với rủi ro phải bán tháo tài sản dưới giá kỳ vọng hoặc chịu lãi suất phạt chậm thanh toán theo hợp đồng (thường dao động ở mức 1,5 lần lãi suất cơ bản hoặc theo thỏa thuận trong khung luật định), thậm chí bị đơn phương chấm dứt hợp đồng và mất khoản tiền phạt vi phạm.
Ngoại lệ và lưu ý thời điểm: Các nhận định về thanh khoản thứ cấp mang tính chu kỳ theo lãi suất tín dụng và tốc độ hoàn thiện hạ tầng từng giai đoạn; người mua cần đối chiếu dữ liệu thực tế tại thời điểm giao dịch (năm 2026) thay vì áp dụng số liệu của các giai đoạn sốt nóng trước đó.
Các khoản tiền phải chuẩn bị ngoài giá mua
Trước khi ký thỏa thuận đặt cọc, người mua cần đặt ra các câu hỏi kiểm chứng cụ thể với đơn vị phân phối và chủ đầu tư: Giá báo đã bao gồm thuế GTGT chưa? Lệ phí trước bạ 0,5% được tính trên giá hợp đồng hay bảng giá đất của UBND TP.HCM? Phí quản lý vận hành năm đầu tiên thu theo diện tích đất hay diện tích sàn xây dựng? Nhà bàn giao thô có bắt buộc phải hoàn thiện mặt ngoài theo tiến độ quy định của ban quản lý khu đô thị hay không?
Để thấy rõ sự chênh lệch dòng tiền ngoài giá mua, hãy so sánh hai kịch bản có điều kiện:
- Kịch bản A (Nhận bàn giao thô, tự hoàn thiện toàn bộ): Dòng tiền thanh toán cho chủ đầu tư nhẹ hơn ở giai đoạn đầu, nhưng ngay tại thời điểm nhận nhà, người mua phải chuẩn bị sẵn một cục tiền mặt lớn (từ vài tỷ đến hơn chục tỷ đồng tùy diện tích sàn) cho thiết kế, thi công phần cơ điện (MEP), thang máy và nội thất. Khoản chi này thông thường không được áp dụng gói hỗ trợ lãi suất 0% của chủ đầu tư.
- Kịch bản B (Nhận bàn giao hoàn thiện cơ bản): Giá trị hợp đồng ban đầu cao hơn, kéo theo số tiền nộp theo tỷ lệ phần trăm từng đợt và lệ phí trước bạ tăng tương ứng. Đổi lại, người mua giảm được gánh nặng huy động tiền mặt đột biến sau bàn giao và có thể tận dụng gói vay mua nhà cho phần giá trị hoàn thiện đã tích hợp trong hợp đồng.
Các nguồn sơ cấp người mua bắt buộc phải thu thập gồm: phiếu tính giá chi tiết từng loại thuế/phí, phụ lục tiêu chuẩn bàn giao vật liệu, quy chế quản lý vận hành khu đô thị và báo giá sơ bộ từ ít nhất hai đơn vị thiết kế – thi công độc lập. Nếu các thông số này thay đổi (ví dụ chủ đầu tư điều chỉnh diện tích sàn xây dựng thực tế khi nghiệm thu vượt biên độ cho phép hoặc thay đổi đơn giá dịch vụ quản lý), tổng ngân sách dự phòng của người mua có thể bị bào mòn nhanh chóng.
| Tiêu chí | Điều kiện áp dụng | Tài liệu nguồn | Tác động | Câu hỏi cần hỏi |
| Thuế GTGT & Lệ phí trước bạ | Áp dụng khi ký HĐMB với doanh nghiệp và khi đăng ký cấp Giấy chứng nhận | Hóa đơn GTGT từng đợt; Thông báo nộp lệ phí trước bạ của cơ quan thuế | Làm tăng trực tiếp tổng dòng tiền thực chi ngoài giá trị quyền sử dụng đất | Giá trị quyền sử dụng đất được trừ khi tính thuế GTGT là bao nhiêu trên từng căn? |
| Chi phí hoàn thiện nội thất ở thực | Áp dụng với biệt thự bàn giao thô hoặc hoàn thiện mặt ngoài | Phụ lục tiêu chuẩn bàn giao; Dự toán thi công của nhà thầu | Tạo ra đỉnh chi tiêu tiền mặt lớn ngay sau mốc bàn giao nhà | Khu đô thị có quy định thời hạn tối đa phải hoàn thiện nội thất sau bàn giao không? |
| Phí quản lý vận hành & bảo trì | Áp dụng tại các khu đô thị khép kín có đơn vị quản lý chuyên nghiệp | Nội quy khu đô thị; Phụ lục phí dịch vụ đính kèm HĐMB | Tạo ra dòng tiền chi cố định hằng tháng suốt vòng đời sở hữu | Đơn giá phí quản lý được cố định trong bao lâu và cơ chế điều chỉnh hằng năm thế nào? |
| Quỹ dự phòng biến động lãi suất | Áp dụng với mọi giao dịch có sử dụng đòn bẩy tín dụng ngân hàng | Hợp đồng tín dụng; Lịch trả nợ dự kiến sau thời gian ưu đãi | Quyết định khả năng giữ tài sản an toàn khi lãi suất thị trường tăng | Sau khi hết ân hạn, biên độ cộng thêm trên lãi suất cơ sở là bao nhiêu phần trăm/năm? |
Tổng kết nguyên tắc dòng tiền: Giá niêm yết chỉ là điểm khởi đầu của bài toán tài chính. Một kế hoạch mua biệt thự khu Đông TP.HCM an toàn phải được đo bằng tổng ngân sách bao gồm thuế phí, chi phí hoàn thiện ở thực và quỹ dự phòng tối thiểu 12 tháng nghĩa vụ trả nợ, thay vì chỉ nhìn vào tỷ lệ vốn tự có ban đầu.
Từ việc xác định rõ tổng bức tranh ngân sách và các khoản chi ẩn ngoài giá bán, bước tiếp theo người mua cần thực hiện là đối chiếu cấu trúc tiến độ thanh toán của dự án với khung giới hạn của pháp luật hiện hành để đảm bảo dòng tiền nộp vào được bảo vệ đúng quy định.
Lịch thanh toán và giới hạn pháp lý cần đối chiếu theo Luật Kinh doanh BĐS 2023
Tiến độ thanh toán không chỉ là thỏa thuận thương mại giữa người mua và chủ đầu tư mà còn chịu sự điều chỉnh chặt chẽ của pháp lý BĐS TP.HCM, đặc biệt là các quy định mới có hiệu lực từ ngày 01/08/2024. Việc đọc hiểu đúng giới hạn thu tiền theo luật giúp người mua nhận diện ngay những lịch thanh toán thu vượt trần hoặc thu tiền khi dự án chưa đủ điều kiện pháp lý.
Năm điểm pháp lý trọng yếu người mua cần đối chiếu khi rà soát tiến độ thanh toán:
- Phạm vi điều chỉnh của Điều 23 và Điều 25 Luật Kinh doanh bất động sản 2023: Hai điều khoản này thiết lập nguyên tắc và giới hạn thanh toán trong mua bán nhà ở, công trình xây dựng hình thành trong tương lai (Luật số 29/2023/QH15, có hiệu lực từ ngày 01/08/2024). Người mua cần kiểm tra văn bản hợp nhất và tình trạng hiệu lực của các nghị định hướng dẫn thi hành tại đúng ngày ký hợp đồng.
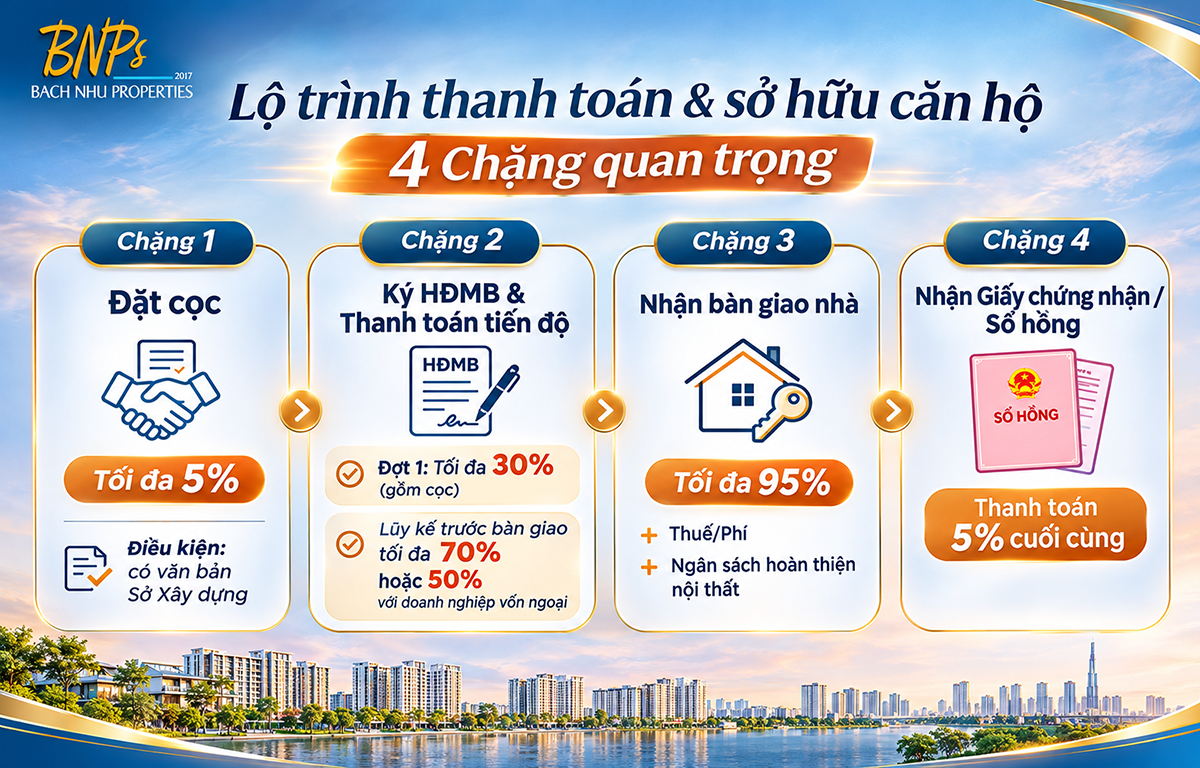
- Trần tiền đặt cọc tối đa 5% chỉ áp dụng khi đã đủ điều kiện đưa vào kinh doanh: Theo Khoản 5 Điều 23 Luật Kinh doanh bất động sản 2023, chủ đầu tư dự án bất động sản chỉ được thu tiền đặt cọc không quá 5% giá bán, cho thuê mua nhà ở, công trình xây dựng hình thành trong tương lai khi nhà ở, công trình xây dựng đã có đủ các điều kiện đưa vào kinh doanh theo quy định của Luật này. Thỏa thuận đặt cọc phải ghi rõ giá bán, cho thuê mua.
- Giới hạn thanh toán theo tiến độ tại Điều 25: Việc thanh toán trong mua bán nhà ở hình thành trong tương lai được thực hiện nhiều lần, trong đó lần đầu không quá 30% giá trị hợp đồng (bao gồm cả tiền đặt cọc). Những lần tiếp theo phải phù hợp với tiến độ xây dựng nhưng tổng số không quá 70% giá trị hợp đồng khi chưa bàn giao nhà ở (hoặc không quá 50% nếu bên bán là tổ chức kinh tế có vốn đầu tư nước ngoài). Khi chưa được cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất, bên bán không được thu quá 95% giá trị hợp đồng; 5% còn lại được thanh toán khi cơ quan nhà nước có thẩm quyền đã cấp Giấy chứng nhận.
- Không áp dụng máy móc cho mọi loại hình sản phẩm bất động sản: Các mức trần 5%, 30%, 70% nêu trên áp dụng cho nhà ở, công trình xây dựng hình thành trong tương lai. Nếu biệt thự đã hoàn thành nghiệm thu đưa vào sử dụng (nhà ở có sẵn), tiến độ thanh toán thực hiện theo thỏa thuận hợp đồng mua bán nhà ở có sẵn; còn nếu giao dịch quyền sử dụng đất đã có hạ tầng kỹ thuật trong dự án, quy định thanh toán sẽ tuân theo chương riêng về chuyển nhượng quyền sử dụng đất.
- Yêu cầu bộ hồ sơ kiểm chứng giao dịch trước khi chuyển tiền: Trước khi nộp bất kỳ khoản tiền nào, người mua phải kiểm tra văn bản thông báo của cơ quan quản lý nhà nước về kinh doanh bất động sản cấp tỉnh (Sở Xây dựng TP.HCM) xác nhận nhà ở đủ điều kiện được bán, mẫu hợp đồng theo quy định và tư cách pháp nhân, số tài khoản chuyên thu của đúng chủ đầu tư dự án.
| Quy định pháp lý (Luật KDBĐS 2023) | Hồ sơ cần kiểm chứng trực tiếp | Rủi ro nếu người mua bỏ qua |
| Điều kiện đặt cọc tối đa 5% (Khoản 5 Điều 23) | Văn bản của Sở Xây dựng xác nhận dự án đủ điều kiện bán nhà ở hình thành trong tương lai; Dự thảo thỏa thuận đặt cọc | Nộp cọc lớn (10%–20%) dưới dạng “thỏa thuận giữ chỗ/tư vấn” cho đơn vị môi giới khi dự án chưa đủ điều kiện mở bán, khó đòi lại tiền nếu dự án chậm triển khai |
| Trần thanh toán lần đầu 30% và trước bàn giao 70% / 50% (Điều 25) | Bảng tiến độ thanh toán đính kèm HĐMB; Giấy chứng nhận đăng ký doanh nghiệp của chủ đầu tư (xác định vốn trong nước hay vốn ngoại) | Bị chiếm dụng vốn vượt tiến độ xây dựng thực tế; mất cân đối dòng tiền khi dự án chậm tiến độ thi công |
| Giữ lại 5% đến khi cấp Giấy chứng nhận (Khoản 3 Điều 25) | Điều khoản thanh toán đợt cuối trong HĐMB; Văn bản bảo lãnh nghĩa vụ tài chính của ngân hàng (Điều 26) | Chủ đầu tư thu đủ 100% trước khi ra sổ hồng khiến người mua mất công cụ ràng buộc trách nhiệm hoàn tất thủ tục cấp sổ |
| Danh tính pháp nhân nhận tiền và tính hợp pháp của mẫu hợp đồng | Giấy phép đầu tư/chấp thuận chủ trương đầu tư; Thông báo tiếp nhận đăng ký hợp đồng theo mẫu | Chuyển tiền nhầm vào tài khoản của đơn vị phát triển hoặc sàn phân phối không có ủy quyền thu tiền hợp pháp theo luật |
Phân biệt biệt thự hình thành trong tương lai và biệt thự đã hoàn thành
Khái niệm và đối tượng áp dụng: Theo Luật Kinh doanh bất động sản 2023, nhà ở hình thành trong tương lai là nhà ở đang trong quá trình đầu tư xây dựng hoặc chưa được nghiệm thu đưa vào sử dụng theo quy định của pháp luật về xây dựng. Ngược lại, nhà ở có sẵn (biệt thự đã hoàn thành) là nhà ở đã hoàn thành việc xây dựng và đã được nghiệm thu đưa vào sử dụng theo quy định. Sự khác biệt về trạng thái pháp lý này quyết định toàn bộ cơ chế bảo vệ dòng tiền của người mua.
Tình huống người mua thực tế: Tại khu Đông TP.HCM, một khách hàng so sánh hai căn biệt thự có mức giá tương đương: Căn số 1 đã xây xong phần thô và có biên bản nghiệm thu hoàn thành công trình đưa vào sử dụng; Căn số 2 mới hoàn thiện hạ tầng kỹ thuật và đang thi công phần móng. Nếu áp dụng cùng một tư duy về tiến độ thanh toán và điều kiện giải ngân ngân hàng cho cả hai căn, người mua sẽ gặp sai lầm nghiêm trọng trong việc chuẩn bị vốn tự có và kiểm tra điều kiện bảo lãnh ngân hàng.
| Chứng cứ pháp lý cần tìm kiếm | Biệt thự hình thành trong tương lai | Biệt thự đã hoàn thành (nhà ở có sẵn) |
| Hồ sơ nghiệm thu xây dựng | Biên bản nghiệm thu hoàn thành xây dựng cơ sở hạ tầng kỹ thuật tương ứng theo tiến độ dự án | Văn bản chấp thuận kết quả nghiệm thu hoàn thành hạng mục công trình, công trình xây dựng đưa vào sử dụng |
| Điều kiện mở bán của cơ quan nhà nước | Văn bản thông báo nhà ở đủ điều kiện được bán của Sở Xây dựng TP.HCM | Hồ sơ hoàn công, giấy tờ chứng minh quyền sở hữu/quyền sử dụng đất hợp pháp của chủ đầu tư |
| Bảo lãnh tài chính của ngân hàng | Thư bảo lãnh nghĩa vụ tài chính của chủ đầu tư đối với bên mua (trừ trường hợp người mua từ chối bảo lãnh theo Điều 26) | Không bắt buộc bảo lãnh bán nhà ở hình thành trong tương lai do công trình đã hoàn thành |
| Giới hạn tỷ lệ thanh toán theo luật | Bị khống chế trần 5% cọc, 30% đợt đầu, 70% (hoặc 50%) trước bàn giao, 95% trước sổ hồng | Thực hiện theo thỏa thuận tự nguyện trong HĐMB, không bị khống chế bởi trần 70% của Điều 25 |
Hệ quả tài chính và pháp lý: Đối với biệt thự hình thành trong tương lai, dòng tiền của người mua được luật pháp “chia nhỏ” theo tiến độ xây dựng và có lớp đệm bảo lãnh ngân hàng. Trong khi đó, với biệt thự đã hoàn thành, chủ đầu tư có quyền yêu cầu thanh toán tỷ lệ lớn ngay khi ký hợp đồng và nhận bàn giao, đòi hỏi người mua phải có sẵn nguồn vốn tự có hoặc hồ sơ vay ngân hàng đã được phê duyệt hạn mức từ trước.
Ngoại lệ và nguồn tham chiếu: Người mua cần tham khảo chi tiết các lưu ý pháp lý về đặt cọc và thanh toán nhà ở hình thành trong tương lai được hệ thống hóa từ ngày 23/07/2024 tại Cổng thông tin Phổ biến giáo dục pháp luật TP. Hải Phòng và bài phân tích chuyên sâu về quy định áp dụng từ 01/08/2024 trên Cổng thông tin điện tử Công chứng. Lưu ý rằng tại thời điểm giao dịch thực tế trong năm 2026, người mua cần kiểm tra văn bản hợp nhất của Luật Kinh doanh bất động sản 2023 cùng các nghị định hướng dẫn mới nhất để bảo đảm không có quy định chuyển tiếp đặc thù nào bị bỏ sót.
Điều khoản đặt cọc, thanh toán và bằng chứng đủ điều kiện mở bán
Trước khi chuyển khoản tiền giữ chỗ hay đặt cọc, người mua cần yêu cầu cung cấp bản sao chứng thực hoặc bản gốc đối chiếu cho bốn câu hỏi kiểm chứng: (1) Văn bản của Sở Xây dựng xác nhận căn biệt thự thuộc diện đủ điều kiện bán nhà ở hình thành trong tương lai đã được ban hành chưa? (2) Khoản tiền 5% đầu tiên được gọi tên chính xác là “tiền đặt cọc” ký trực tiếp với chủ đầu tư hay “phí tư vấn/đăng ký nguyện vọng” ký với sàn môi giới? (3) Chủ đầu tư dự án là doanh nghiệp trong nước hay tổ chức kinh tế có vốn đầu tư nước ngoài để xác định trần thu tiền trước bàn giao là 70% hay 50%? (4) Ngân hàng nào phát hành bảo lãnh nghĩa vụ tài chính cho dự án?
So sánh hai kịch bản thực tế khi kiểm chứng giao dịch:
- Kịch bản 1 (Dự án đã có thông báo đủ điều kiện mở bán của Sở Xây dựng): Chủ đầu tư được phép ký thỏa thuận đặt cọc tối đa 5% và tiến tới ký HĐMB với đợt 1 không quá 30% (đã bao gồm 5% cọc). Dòng tiền của người mua được neo chặt vào các mốc nghiệm thu xây dựng rõ ràng và hợp đồng có hiệu lực pháp lý đầy đủ.
- Kịch bản 2 (Dự án đang trong giai đoạn truyền thông trước mở bán, chưa có văn bản của Sở Xây dựng): Chủ đầu tư chưa được phép thu tiền đặt cọc theo Khoản 5 Điều 23 Luật Kinh doanh bất động sản 2023. Nếu người mua ký các phiếu đặt chỗ qua đơn vị trung gian với số tiền lớn hoặc điều khoản hoàn tiền mập mờ, rủi ro chôn vốn và tranh chấp thẩm quyền hoàn trả sẽ phát sinh nếu tiến độ pháp lý kéo dài.
Các tài liệu sơ cấp cần lưu giữ gồm: Quyết định chấp thuận chủ trương đầu tư, Giấy phép xây dựng, Biên bản nghiệm thu phần móng/hạ tầng, Văn bản thông báo đủ điều kiện bán hàng của Sở Xây dựng TP.HCM, và văn bản chấp thuận cấp bảo lãnh của ngân hàng thương mại. Nếu bất kỳ tài liệu nào trong nhóm này chưa hoàn tất hoặc thông tin trên phiếu thu khác với tên chủ đầu tư trên giấy phép, người mua nên tạm dừng giải ngân cho đến khi hồ sơ được làm rõ.
| Tiêu chí | Điều kiện áp dụng | Tài liệu nguồn | Tác động | Câu hỏi cần hỏi |
| Văn bản đủ điều kiện bán nhà hình thành trong tương lai | Bắt buộc trước khi chủ đầu tư ký thỏa thuận đặt cọc (tối đa 5%) và ký HĐMB | Thông báo bằng văn bản của Sở Xây dựng TP.HCM | Là căn cứ pháp lý cao nhất bảo vệ giao dịch không bị tuyên vô hiệu | Số hiệu và ngày ban hành văn bản xác nhận đủ điều kiện mở bán của Sở Xây dựng là gì? |
| Tư cách pháp nhân & tỷ lệ vốn của chủ đầu tư | Xác định trần thanh toán trước bàn giao là 70% hay 50% | Giấy chứng nhận đăng ký doanh nghiệp; Giấy chứng nhận đăng ký đầu tư | Ảnh hưởng trực tiếp đến 20% dòng tiền phải chuẩn bị trước khi nhận nhà | Chủ đầu tư đứng tên trên HĐMB có vốn đầu tư nước ngoài trên 50% hay không? |
| Bảo lãnh nghĩa vụ tài chính của chủ đầu tư | Áp dụng khi mua nhà ở hình thành trong tương lai (trừ khi bên mua từ chối bằng văn bản) | Hợp đồng cấp bảo lãnh của ngân hàng và thư bảo lãnh cho từng căn | Bảo vệ khả năng hoàn trả tiền đã nộp nếu chủ đầu tư không bàn giao đúng cam kết | Khi ký HĐMB, ngân hàng sẽ phát hành thư bảo lãnh riêng cho mã căn của tôi trong bao lâu? |
| Tính đồng nhất của bên nhận tiền | Áp dụng cho mọi đợt chuyển khoản từ cọc đến thanh toán tiến độ | Điều khoản thanh toán trong HĐMB; Giấy ủy quyền hợp pháp (nếu có) | Tránh rủi ro thất thoát vốn qua các pháp nhân trung gian không có trách nhiệm bàn giao nhà | Số tài khoản nhận tiền có đứng tên chính xác pháp nhân chủ đầu tư trên giấy phép dự án không? |
Tổng kết khung pháp lý: Điều 23 và Điều 25 Luật Kinh doanh bất động sản 2023 cung cấp những “van khóa an toàn” rõ ràng cho dòng tiền người mua, nhưng chỉ phát huy tác dụng khi người mua tự mình kiểm chứng văn bản đủ điều kiện mở bán và ký kết trực tiếp với đúng pháp nhân chủ đầu tư.
Sau khi đã rà soát tính hợp pháp của lịch thanh toán và loại bỏ các rủi ro pháp lý sơ khởi, bước tiếp theo là lượng hóa các con số tài chính thông qua việc chạy thử nghiệm các kịch bản biến động dòng tiền trước khi ký hợp đồng.
Lập ba kịch bản dòng tiền và stress-test rủi ro trước khi xuống tiền
Một sai lầm phổ biến của người mua bất động sản giá trị lớn là lập kế hoạch tài chính dựa trên giả định mọi yếu tố đều diễn ra thuận lợi: thu nhập tăng đều, lãi suất thả nổi duy trì ở mức thấp và dự án bàn giao đúng ngày. Để tránh rơi vào thế bị động, người mua cần thực hiện bài kiểm tra sức chịu đựng (stress-test) dòng tiền qua ba kịch bản từ cơ sở đến cực đoan.
Lưu ý phương pháp luận (Ví dụ giả định minh họa): Các con số dưới đây được xây dựng hoàn toàn dựa trên một trường hợp giả định minh họa nhằm hướng dẫn cách tính dòng tiền theo tháng, tuyệt đối không phải là giá bán, tỷ lệ vay hay lịch thanh toán của dự án SOLA Villas hay bất kỳ sản phẩm cụ thể nào trên thị trường.
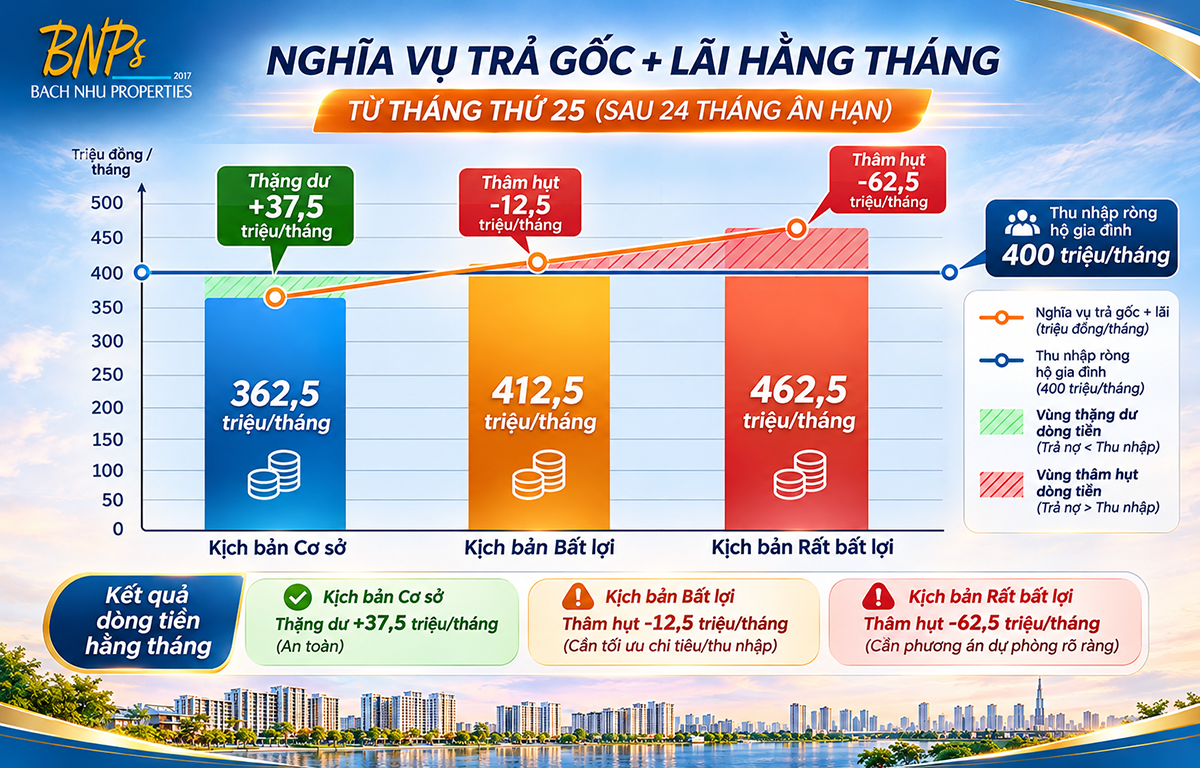
- Thông số giả định đầu vào: Giá trị biệt thự giả định là 50 tỷ đồng. Người mua sử dụng 40% vốn tự có (20 tỷ đồng, thanh toán theo tiến độ trong 24 tháng đầu) và vay ngân hàng 60% (30 tỷ đồng, thời hạn vay 20 năm / 240 tháng, trả gốc đều hằng tháng). Chủ đầu tư hỗ trợ lãi suất 0% và ân hạn nợ gốc trong 24 tháng đầu tiên kể từ lần giải ngân đầu tiên. Quỹ dự phòng an toàn tối thiểu do hộ gia đình tự xác định là 4,5 tỷ đồng (tương đương 12 tháng nghĩa vụ trả nợ và sinh hoạt phí cơ bản).
- Công thức tính nghĩa vụ trả nợ sau thời gian ưu đãi (từ tháng thứ 25):
- Tiền gốc trả đều hằng tháng = 30.000.000.000 / 240 tháng = 125 triệu đồng/tháng.
- Tiền lãi tháng thứ 25 = Dư nợ gốc (30 tỷ đồng) × (Lãi suất thả nổi năm / 12).
Ngoài biến số lãi suất, người mua cũng cần đánh giá hai tình huống vận hành thực tế thường gặp:
- Tình huống chọn phương án thanh toán sớm (chiết khấu nhanh): Một số chính sách bán hàng đưa ra mức chiết khấu hấp dẫn nếu người mua thanh toán sớm 70%–95% bằng vốn tự có. Dù giảm được giá mua danh nghĩa, phương án này khiến người mua mất đi toàn bộ “vùng đệm thanh khoản” tiền mặt, đồng thời chịu rủi ro lớn hơn nếu dự án chậm bàn giao hoặc chậm cấp sổ hồng.
- Tình huống dự án nhận bàn giao muộn: Nếu thời gian hỗ trợ lãi suất tính theo số tháng cố định kể từ ngày giải ngân (ví dụ 24 tháng) thay vì tính đến thời điểm nhận bàn giao nhà thực tế, việc dự án chậm bàn giao 6–12 tháng sẽ khiến người mua vừa phải bắt đầu trả gốc và lãi thả nổi cho ngân hàng, vừa chưa có nhà để ở hoặc khai thác giá trị sử dụng.
| Chỉ tiêu phân tích | Kịch bản Cơ sở (Base Case) | Kịch bản Bất lợi (Adverse Case) | Kịch bản Rất bất lợi (Severe Stress Case) |
| Lãi suất thả nổi sau 24 tháng ưu đãi | 9,5%/năm | 11,5%/năm | 13,5%/năm |
| Tiền gốc + lãi phải trả tại tháng thứ 25 | 125 tr (gốc) + 237,5 tr (lãi) = 362,5 triệu/tháng | 125 tr (gốc) + 287,5 tr (lãi) = 412,5 triệu/tháng | 125 tr (gốc) + 337,5 tr (lãi) = 462,5 triệu/tháng |
| Thu nhập ròng sau chi phí sinh hoạt của hộ gia đình | 600 triệu/tháng | Giảm 25% còn 450 triệu/tháng | Giảm 40% còn 360 triệu/tháng |
| Chênh lệch dòng tiền ròng hằng tháng | Thặng dư +237,5 triệu/tháng | Thặng dư mỏng +37,5 triệu/tháng | Thâm hụt -102,5 triệu/tháng |
| Tiến độ bàn giao & chi phí hoàn thiện | Đúng hạn; nội thất 8 tỷ đồng trong dự toán | Chậm 6 tháng; nội thất đội vốn lên 9,5 tỷ đồng | Chậm 12 tháng; phát sinh thuê nhà ngoài + đội vốn nội thất 11 tỷ đồng |
| Sức chịu đựng của quỹ dự phòng 4,5 tỷ đồng | Nguyên vẹn, tiếp tục tích lũy thêm | Hụt khoảng 1,5 tỷ đồng cho phần nội thất phát sinh | Cạn kiệt sau khoảng 14–16 tháng nếu không bán bớt tài sản khác |
Biến số lãi suất thả nổi và điểm rơi hết thời gian ân hạn
Khái niệm và đối tượng áp dụng: Ân hạn nợ gốc là khoảng thời gian người vay chưa phải trả tiền gốc hằng tháng; hỗ trợ lãi suất là việc chủ đầu tư chi trả thay người vay toàn bộ hoặc một phần tiền lãi trong thời gian cam kết. Khi cả hai ưu đãi này kết thúc cùng lúc (gọi là “điểm rơi hết ân hạn”), nghĩa vụ trả nợ của người mua nhảy vọt từ 0 đồng lên mức cao nhất của toàn bộ chu kỳ vay do dư nợ gốc vẫn còn nguyên 100%.
Tình huống người mua thực tế: Trong ví dụ giả định ở trên, suốt 2 năm đầu người mua hầu như không cảm nhận áp lực từ khoản vay 30 tỷ đồng. Bước sang tháng thứ 25, tài khoản ngân hàng bắt đầu trích thu tự động hơn 362 triệu đến 462 triệu đồng mỗi tháng. Nếu người mua đồng thời giải ngân thêm 8–10 tỷ đồng để làm nội thất vào đúng thời điểm nhận nhà, tổng dòng tiền chi ra trong năm thứ 3 có thể vượt xa khả năng tạo tiền của doanh nghiệp gia đình.
| Chứng cứ tài chính cần tìm kiếm | Nguồn cung cấp hồ sơ | Mục đích thẩm định biến số lãi suất |
| Công thức tính lãi suất thả nổi sau ưu đãi (Lãi suất cơ sở + Biên độ) | Dự thảo Hợp đồng tín dụng của ngân hàng cho vay | Xác định mức lãi suất thực tế thay vì chỉ nghe con số ước tính của nhân viên tín dụng |
| Mốc kết thúc hỗ trợ lãi suất (theo số tháng cố định hay theo mốc bàn giao) | Thỏa thuận ba bên giữa Chủ đầu tư – Ngân hàng – Người mua | Nhận diện rủi ro phải tự trả lãi vay trước khi nhận được nhà nếu dự án chậm tiến độ |
| Biểu phí phạt trả nợ trước hạn theo từng năm | Phụ lục Hợp đồng tín dụng | Tính toán chi phí thoát hiểm nếu người mua có nguồn tiền tất toán sớm ở năm thứ 3–5 |
| Điều kiện giải ngân từng đợt của ngân hàng | Thông báo phê duyệt tín dụng | Đảm bảo ngân hàng giải ngân kịp mốc thanh toán của chủ đầu tư để không bị phạt chậm trả |
Hệ quả tài chính và pháp lý: Việc không đọc kỹ điều khoản chuyển tiếp lãi suất có thể khiến người mua rơi vào nhóm nợ cần chú ý nếu chậm thanh toán kỳ hạn, làm ảnh hưởng trực tiếp đến lịch sử tín dụng (CIC) của cả cá nhân và doanh nghiệp liên quan.
Ngoại lệ và lưu ý thời điểm: Lãi suất cơ sở của các ngân hàng thương mại thay đổi theo điều hành chính sách tiền tệ từng quý; người mua cần lấy biểu lãi suất thả nổi hiện hành tại thời điểm ký hợp đồng tín dụng làm mốc cơ sở và cộng thêm biên độ dự phòng tối thiểu 2%–3%/năm.
Tác động khi thu nhập hộ gia đình sụt giảm hoặc dự án bàn giao chậm
Trước khi chốt phương án tài chính, người mua cần kiểm chứng bốn câu hỏi cốt lõi: (1) Nếu nguồn thu nhập chính giảm 30% trong 12 tháng liên tiếp, gia đình có đủ tiền mặt trả nợ mà không phải bán gấp tài sản khác không? (2) Hợp đồng mua bán quy định mức phạt chậm bàn giao của chủ đầu tư là bao nhiêu phần trăm và sau bao nhiêu ngày trễ hạn thì người mua có quyền đơn phương chấm dứt hợp đồng? (3) Thời gian hỗ trợ lãi suất có tự động gia hạn tương ứng nếu chủ đầu tư bàn giao trễ hạn hay không? (4) Chi phí thuê nơi ở hiện tại hoặc chi phí cơ hội vốn trong thời gian chờ bàn giao trễ là bao nhiêu?
So sánh hai kịch bản lựa chọn đòn bẩy tài chính:
- Kịch bản 1 (Tỷ lệ vay thấp dưới 30% – 40%, ưu tiên an toàn dòng tiền): Người mua trả nhiều vốn tự có hơn trong giai đoạn xây dựng, nhưng áp lực trả nợ sau bàn giao chỉ ở mức 150–220 triệu đồng/tháng (theo ví dụ giả định). Ngay cả khi thu nhập sụt giảm 30% và lãi suất tăng lên 12%/năm, dòng tiền gia đình vẫn duy trì trạng thái dương.
- Kịch bản 2 (Tận dụng tối đa đòn bẩy 60% – 70% theo gói hỗ trợ lãi suất): Người mua giữ lại được tiền mặt để kinh doanh trong 2 năm đầu, nhưng điểm hòa vốn dòng tiền sau ưu đãi rất nhạy cảm với biến động kinh tế. Chỉ cần hai biến số xấu (lãi suất tăng + thu nhập giảm) xảy ra đồng thời, quỹ dự phòng sẽ bị rút cạn nhanh chóng.
Nguồn sơ cấp cần thu thập bao gồm: bảng sao kê dòng tiền ròng thực tế của hộ gia đình trong 24 tháng gần nhất, điều khoản về sự kiện bất khả kháng và phạt vi phạm chậm bàn giao trong HĐMB, cùng văn bản cam kết hỗ trợ lãi suất ba bên. Nếu điều khoản bất khả kháng trong hợp đồng được viết quá rộng, chủ đầu tư có thể được miễn trách nhiệm bồi thường khi bàn giao chậm, đẩy toàn bộ chi phí lãi vay phát sinh sang phía người mua.
| Tiêu chí | Điều kiện áp dụng | Tài liệu nguồn | Tác động | Câu hỏi cần hỏi |
| Tỷ lệ nghĩa vụ trả nợ trên thu nhập ròng (DTI) | Áp dụng khi tính toán hạn mức vay tối đa an toàn của hộ gia đình | Bảng kê thu nhập ròng thực tế 24 tháng; Lịch trả nợ ngân hàng | Giữ tỷ lệ trả nợ dưới 45%–50% thu nhập ròng giúp tránh vỡ trận dòng tiền | Tại mức lãi suất thả nổi cộng thêm 3%, tổng tiền trả ngân hàng chiếm bao nhiêu phần trăm thu nhập? |
| Điều khoản bàn giao chậm & phạt vi phạm | Áp dụng khi dự án vượt quá mốc thời gian bàn giao dự kiến trong HĐMB | Điều khoản bàn giao và trách nhiệm vi phạm trong HĐMB | Xác định mức bù đắp tài chính người mua nhận được khi nhận nhà trễ | Chủ đầu tư có thời gian gia hạn bàn giao miễn phạt (grace period) là bao nhiêu ngày? |
| Quy định sự kiện bất khả kháng | Áp dụng khi xem xét lý do chậm tiến độ của chủ đầu tư | Định nghĩa bất khả kháng trong HĐMB | Ảnh hưởng trực tiếp đến quyền đòi lãi phạt chậm bàn giao của người mua | Các yếu tố như biến động giá vật liệu hay thủ tục hành chính có bị đưa vào diện bất khả kháng không? |
| Chi phí tất toán khoản vay trước hạn | Áp dụng khi người mua có kế hoạch bán tài sản khác để trả nợ sau 2–3 năm | Biểu phí dịch vụ tín dụng đính kèm Hợp đồng tín dụng | Quyết định hiệu quả của chiến lược dùng đòn bẩy ngắn hạn | Phí phạt trả nợ trước hạn ở năm thứ 3 và năm thứ 4 là bao nhiêu phần trăm trên số tiền trả trước? |
Tổng kết kiểm tra sức chịu đựng: Không có lịch thanh toán nào “tốt” một cách tuyệt đối cho mọi người mua. Một cấu trúc dòng tiền chỉ đạt chuẩn an toàn khi hộ gia đình vượt qua được kịch bản bất lợi (lãi suất tăng thêm 2%–3%/năm đồng thời thu nhập giảm 25%) mà không phải động đến quỹ dự phòng sinh hoạt thiết yếu.
Khi đã nắm trong tay bộ công cụ pháp lý và mô hình stress-test ba kịch bản dòng tiền, bước cuối cùng là áp dụng toàn bộ khung thẩm định này vào bối cảnh thực tế tại khu Đông TP.HCM và đối chiếu cụ thể với phân khu SOLA Villas.
Liên hệ thực tiễn khu Đông TP.HCM và trường hợp đối chiếu SOLA Villas
Trong bức tranh phát triển đô thị của TP.HCM, khu Đông (đặc biệt là trục kết nối nút giao An Phú – Liên Phường – Đỗ Xuân Hợp và khu đô thị The Global City) thu hút sự quan tâm lớn của nhóm khách hàng tìm kiếm sản phẩm thấp tầng quy hoạch bài bản. Tuy nhiên, sức hút về quy hoạch hạ tầng hay tiện ích đại đô thị không đồng nghĩa với việc mọi sản phẩm đều tự động tăng giá ngắn hạn hoặc phù hợp với mọi cấu trúc tài chính. Người mua cần giữ tâm thế tỉnh táo, tách bạch kỳ vọng hạ tầng với nghĩa vụ dòng tiền cụ thể trên từng hợp đồng.
Khi áp dụng quy trình thẩm định dòng tiền và pháp lý vào một sản phẩm cụ thể như SOLA Villas tại The Global City, người mua cần tuân thủ năm nguyên tắc đối chiếu thực tế:
- Xác minh chính xác thông số sản phẩm và pháp nhân triển khai: Kiểm tra tên gọi chính thức của phân khu, ký hiệu từng lô/căn biệt thự, diện tích đất, diện tích sàn xây dựng, pháp nhân chủ đầu tư đứng tên ký kết hợp đồng và đơn vị phát triển dự án tại thời điểm giao dịch.
- Phân định loại hình pháp lý và thời điểm mở bán thực tế: Xác định rõ căn biệt thự đang giao dịch thuộc diện nhà ở hình thành trong tương lai hay nhà ở đã hoàn thành nghiệm thu, từ đó áp dụng đúng khung kiểm tra điều kiện bán hàng theo Luật Kinh doanh bất động sản 2023 và mốc thời gian hiệu lực của chính sách bán hàng.
- Đối chiếu dòng tiền SOLA Villas với các lựa chọn cùng phân khúc theo tiêu chí chuẩn hóa: Thay vì so sánh cảm tính, người mua nên đặt lịch thanh toán của SOLA Villas cạnh 2–3 lựa chọn biệt thự khác tại khu Đông dựa trên cùng một bộ thước đo: tổng vốn tự có đến khi nhận nhà, thời gian hỗ trợ lãi suất thực tế, tiêu chuẩn bàn giao (thô hay hoàn thiện) và chi phí vận hành dự kiến.
- Minh bạch giới hạn thông tin tại thời điểm tham khảo: Các bảng tính dòng tiền hay chính sách bán hàng lưu hành qua kênh môi giới thường mang tính chất tham khảo tại một thời điểm nhất định và có thể thay đổi theo từng giỏ hàng. Người mua tuyệt đối không tự suy diễn mức giá bán, tỷ lệ chiết khấu hay lịch đóng tiền cố định của SOLA Villas nếu chưa cầm trên tay thông báo chính sách bán hàng có dấu xác nhận của chủ đầu tư và dự thảo HĐMB còn hiệu lực.
- Tham khảo hệ thống dữ liệu đối chiếu chuyên sâu: Trước khi làm việc trực tiếp với đơn vị phân phối, người mua có thể rà soát danh mục các yếu tố pháp lý và quy hoạch cốt lõi thông qua tổng hợp thông tin cần xác minh khi mua biệt thự SOLA Villas để chuẩn bị sẵn bộ câu hỏi kiểm tra hồ sơ gốc.
Cần xác minh điều gì từ bộ tài liệu chính thức của SOLA Villas?
Khái niệm và đối tượng áp dụng: Thẩm định hồ sơ sơ cấp (Due Diligence) khi mua biệt thự khu Đông TP.HCM là quá trình đối chiếu chéo giữa thông tin truyền thông thương mại với các văn bản pháp lý có giá trị ràng buộc trước tòa án và cơ quan đăng ký đất đai.
Tình huống người mua thực tế: Một khách hàng nhận được hai bảng tính dòng tiền khác nhau từ hai nhân viên tư vấn cho cùng một căn biệt thự tại phân khu SOLA Villas — một bảng tính theo tiến độ chuẩn không vay, một bảng tính theo gói hỗ trợ lãi suất ngân hàng. Nếu chỉ dựa vào file bảng tính rời rạc này để chuyển tiền cọc mà không đối chiếu với văn bản chính sách bán hàng chính thức và dự thảo hợp đồng, người mua có thể gặp bất đồng về điều kiện áp dụng chiết khấu hoặc thời điểm giải ngân của ngân hàng.
| Chứng cứ cần thu thập từ hồ sơ dự án | Cơ quan / Đơn vị phát hành | Mục đích xác minh trước khi ký kết |
| Văn bản chấp thuận chủ trương đầu tư & Quy hoạch chi tiết 1/500 của phân khu | UBND TP.HCM / Cơ quan quy hoạch có thẩm quyền | Xác nhận tính pháp lý của quỹ đất thấp tầng, chỉ tiêu xây dựng và mật độ dân cư |
| Văn bản thông báo đủ điều kiện bán nhà ở hình thành trong tương lai (nếu là nhà hình thành trong tương lai) | Sở Xây dựng TP.HCM | Xác nhận chủ đầu tư được phép thu tiền đặt cọc tối đa 5% và ký HĐMB theo Điều 23, Điều 25 Luật KDBĐS 2023 |
| Bảng giá niêm yết & Chính sách bán hàng chính thức đang còn hiệu lực | Chủ đầu tư / Đơn vị phát triển dự án (có xác nhận chính thức) | Đối chiếu chính xác giá bán chưa VAT, VAT, tỷ lệ chiết khấu và điều kiện áp dụng từng lịch thanh toán |
| Dự thảo Hợp đồng mua bán (HĐMB) & Phụ lục tiêu chuẩn bàn giao | Chủ đầu tư | Kiểm tra tiến độ thanh toán từng đợt, mốc bàn giao nhà, điều khoản phạt chậm và tiêu chuẩn bàn giao thô/hoàn thiện |
| Văn bản cam kết bảo lãnh nghĩa vụ tài chính của ngân hàng | Ngân hàng thương mại cấp bảo lãnh cho dự án | Xác nhận cơ chế bảo vệ dòng tiền đã thanh toán trước khi nhận bàn giao nhà |
Hệ quả tài chính và pháp lý: Khi mọi thông số về giá, tiến độ và điều kiện ưu đãi đều được kiểm chứng từ bộ tài liệu chính thức còn hiệu lực, người mua loại bỏ hoàn toàn nguy cơ tranh chấp do hiểu nhầm thông tin tư vấn miệng, đồng thời chủ động khóa chặt kế hoạch dòng tiền với ngân hàng cho vay.
Ngoại lệ và lưu ý thời điểm: Chính sách bán hàng và giỏ hàng của các dự án đô thị lớn tại TP.HCM thường được điều chỉnh theo từng đợt mở bán; do đó, mọi hồ sơ tài chính chỉ có giá trị kiểm chứng tại đúng thời điểm giao dịch thực tế.
Quyết định theo mục tiêu ở thực hay giữ tài sản dài hạn
Trước khi chốt phương án thanh toán cuối cùng, người mua cần trả lời bốn câu hỏi định vị mục tiêu: (1) Gia đình dự kiến dọn về ở ngay sau khi nhận bàn giao hay giữ tài sản ở trạng thái bàn giao thô trong 3–5 năm đầu? (2) Nếu giữ tài sản dài hạn, chi phí quản lý vận hành và chi phí bảo trì cảnh quan hằng năm có ảnh hưởng đến dòng tiền tự do không? (3) Tỷ lệ đòn bẩy ngân hàng hiện tại có cho phép giữ tài sản xuyên qua ít nhất một chu kỳ lãi suất biến động mà không cần bán gấp hay không? (4) Nếu cần chuyển nhượng lại hợp đồng trước khi cấp sổ hồng, điều khoản hợp đồng quy định mức phí và thời gian xử lý hồ sơ là bao lâu?
So sánh hai kịch bản quyết định theo mục tiêu sử dụng:
- Kịch bản A (Mua để ở thực trong vòng 1–3 năm tới): Dòng tiền ưu tiên hàng đầu là ngân sách hoàn thiện nội thất và tiện ích sống đồng bộ. Người mua nên chọn lịch thanh toán giãn vừa phải, giữ lại ít nhất 20%–30% tổng ngân sách bằng tiền mặt thanh khoản cao để thi công nội thất ngay khi nhận bàn giao, tránh tình trạng có nhà thô nhưng cạn vốn hoàn thiện.
- Kịch bản B (Mua tích sản dài hạn 5–10 năm): Dòng tiền ưu tiên hàng đầu là an toàn cấu trúc vốn và chi phí nắm giữ thấp. Người mua nên hạn chế sử dụng đòn bẩy quá cao sau thời gian ưu đãi lãi suất, ưu tiên các căn có vị trí dễ thanh khoản hoặc dễ cho thuê dài hạn sau khi hoàn thiện cơ bản để tạo dòng tiền bù đắp phí vận hành.
Nguồn sơ cấp cần tổng hợp ở bước này là bản kế hoạch tài chính cá nhân 5 năm đã chạy stress-test, dự toán chi phí hoàn thiện nội thất và bảng tổng hợp các nghĩa vụ tài chính định kỳ của khu đô thị. Nếu mục tiêu sử dụng thay đổi giữa chừng (ví dụ từ tích sản sang ở thực sớm hơn dự kiến), người mua cần rà soát lại quỹ dự phòng tiền mặt ngay lập tức để tránh bị động dòng tiền thi công.
| Tiêu chí | Điều kiện áp dụng | Tài liệu nguồn | Tác động | Câu hỏi cần hỏi |
| Mục tiêu ở thực ngay sau bàn giao | Phù hợp hộ gia đình đã có sẵn ngân sách hoàn thiện nội thất 15%–30% giá trị căn | Phụ lục tiêu chuẩn bàn giao; Dự toán thi công nội thất | Đòi hỏi dòng tiền mặt tập trung mạnh vào thời điểm nhận bàn giao nhà | Khu đô thị đã vận hành các tiện ích thiết yếu (an ninh, trường học, thương mại) ở mức độ nào? |
| Mục tiêu tích sản dài hạn 5–10 năm | Phù hợp nhà đầu tư vốn tự có lớn (trên 60%–70%), không chịu áp lực bán ngắn hạn | Quy hoạch tổng thể khu Đông; Lịch trả nợ vay trung – dài hạn | Tối ưu hóa khả năng nắm giữ xuyên chu kỳ mà không bị ép bán tháo | Nếu chưa hoàn thiện nội thất bên trong, ban quản lý có yêu cầu hoàn thiện mặt ngoài trong bao lâu? |
| Khả năng chuyển nhượng HĐMB trước cấp sổ | Áp dụng khi cần cơ cấu lại danh mục tài sản trước thời điểm có Giấy chứng nhận | Điều khoản chuyển nhượng HĐMB trong hợp đồng và Luật KDBĐS 2023 | Tạo lối thoát thanh khoản thứ cấp nhưng tốn thời gian xác nhận hồ sơ | Thủ tục và thời gian chủ đầu tư xác nhận văn bản chuyển nhượng HĐMB mất bao nhiêu ngày làm việc? |
| Chi phí nắm giữ cố định hằng năm | Áp dụng cho cả hai mục tiêu ở thực và tích sản | Bảng biểu phí quản lý vận hành; Quy định thuế đất phi nông nghiệp | Bào mòn dòng tiền ròng nếu tài sản để trống không khai thác | Tổng chi phí cố định (phí quản lý, bảo trì cảnh quan) mỗi năm cho căn biệt thự là bao nhiêu? |
Checklist 5 câu hỏi chốt kiểm tra trước khi ký hợp đồng mua biệt thự khu Đông TP.HCM:
- Pháp lý mở bán: Tôi đã trực tiếp xem văn bản xác nhận đủ điều kiện bán nhà ở hình thành trong tương lai của Sở Xây dựng TP.HCM (nếu là nhà hình thành trong tương lai) hoặc biên bản nghiệm thu hoàn thành công trình (nếu là nhà đã hoàn thành) chưa?
- Trần thanh toán luật định: Tỷ lệ đặt cọc (tối đa 5%), thanh toán đợt đầu (tối đa 30% gồm cọc) và tổng thu trước bàn giao (tối đa 70% hoặc 50% tùy pháp nhân) trong hợp đồng có tuân thủ đúng Điều 23 và Điều 25 Luật Kinh doanh bất động sản 2023 không?
- Tổng ngân sách thực chi: Tôi đã tính đủ thuế GTGT, lệ phí trước bạ, phí quản lý năm đầu và ngân sách hoàn thiện nội thất vào tổng vốn cần chuẩn bị chưa?
- Bài kiểm tra stress-test: Nếu lãi suất thả nổi sau ưu đãi tăng lên 12%–13,5%/năm đồng thời thu nhập gia đình giảm 25%, dòng tiền hằng tháng và quỹ dự phòng 12 tháng có đủ sức gánh chịu không?
- Tài liệu gốc SOLA Villas / Dự án: Mọi con số về giá bán, chiết khấu và tiến độ tôi đang dùng để tính toán đã được đối chiếu từ chính sách bán hàng chính thức còn hiệu lực và dự thảo HĐMB của chủ đầu tư chưa?
Câu hỏi thường gặp về dòng tiền khi mua biệt thự khu Đông TP.HCM
1. Tiền cọc biệt thự hình thành trong tương lai có giới hạn không?
Có. Theo Khoản 5 Điều 23 Luật Kinh doanh bất động sản 2023 (có hiệu lực từ 01/08/2024), chủ đầu tư chỉ được thu tiền đặt cọc không quá 5% giá bán khi nhà ở hình thành trong tương lai đã có đủ các điều kiện đưa vào kinh doanh theo quy định pháp luật. Trước khi nộp tiền, người mua cần kiểm tra văn bản thông báo đủ điều kiện mở bán của Sở Xây dựng và dự thảo thỏa thuận đặt cọc ký trực tiếp với chủ đầu tư (chi tiết đối chiếu tại mục Lịch thanh toán và giới hạn pháp lý cần đối chiếu theo Luật Kinh doanh BĐS 2023).
2. Lịch thanh toán ưu đãi có đồng nghĩa chi phí mua thấp hơn không?
Không hẳn. Lịch thanh toán ưu đãi (như hỗ trợ lãi suất 0% trong 18–24 tháng đầu hoặc giãn tiến độ nộp tiền) giúp giảm áp lực dòng tiền ngắn hạn nhưng thường đi kèm mức giá niêm yết cao hơn so với phương án thanh toán chuẩn bằng vốn tự có, đồng thời tiềm ẩn rủi ro tăng mạnh nghĩa vụ trả nợ khi hết thời gian ưu đãi. Người mua cần yêu cầu bảng tính giá chi tiết so sánh tất cả phương án thanh toán từ chủ đầu tư và đối chiếu hợp đồng tín dụng ngân hàng (xem phân tích tại mục Lập ba kịch bản dòng tiền và stress-test rủi ro trước khi xuống tiền).
3. Có nên tính cả thu nhập cho thuê dự kiến vào khả năng trả nợ?
Không nên tính thu nhập cho thuê dự kiến vào dòng tiền trả nợ bắt buộc trong 1–2 năm đầu. Biệt thự bàn giao thô cần thêm thời gian và chi phí lớn để hoàn thiện nội thất trước khi cho thuê, trong khi tỷ lệ lấp đầy và giá thuê thực tế phụ thuộc vào mức độ hình thành cộng đồng cư dân của toàn khu đô thị. Người mua nên lấy sao kê thu nhập ròng hiện hữu của hộ gia đình làm căn cứ trả nợ gốc và lãi, coi tiền thuê (nếu có) là khoản bổ sung cho quỹ dự phòng (xem thêm mục Vì sao sức chịu đựng dòng tiền quan trọng hơn mức giá niêm yết?).
4. Muốn kiểm tra lịch thanh toán SOLA Villas cần tài liệu nào?
Để kiểm tra chính xác tiến độ đóng tiền của SOLA Villas, người mua cần đối chiếu đồng thời ba tài liệu gốc còn hiệu lực tại thời điểm giao dịch: Thông báo chính sách bán hàng chính thức có xác nhận của chủ đầu tư/đơn vị phát triển, Phiếu tính giá chi tiết cho từng mã căn cụ thể, và Dự thảo Hợp đồng mua bán kèm phụ lục tiến độ thanh toán. Các bảng tính tổng hợp từ kênh môi giới chỉ mang tính chất tham khảo ban đầu và không thay thế cho điều khoản ràng buộc trong hợp đồng chính thức (chi tiết xem tại mục Liên hệ thực tiễn khu Đông TP.HCM và trường hợp đối chiếu SOLA Villas).


